שלושת הדתות האברהמיות לא הגבילו את עצמן לתחום הפולחן הדתי; הן התרחבו כדי להסדיר עסקאות פיננסיות וכלכליות, להגן על רכוש מפני זרימה בלתי חוקית ולהחיל צדק חברתי בין כל שכבות החברה.
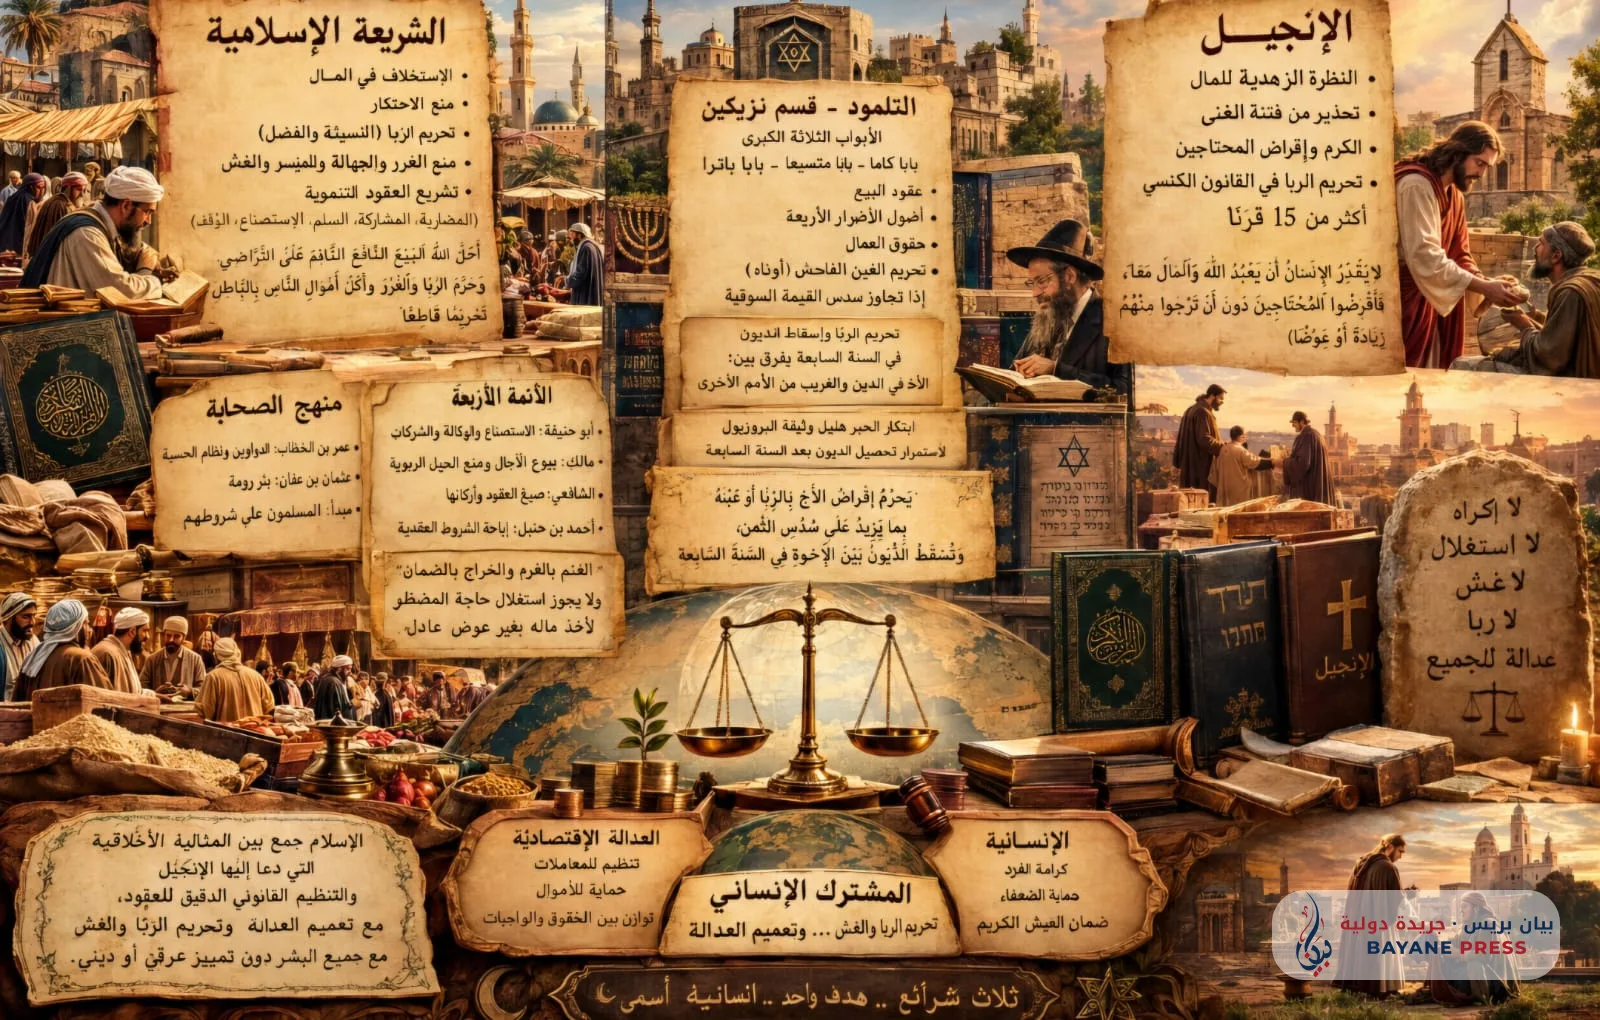
בשריעה האסלאמית, הכלכלה הוקמה על עיקרון הנאמנות (איסתח'לאף) על העושר וחירות הקניין הלגיטימי, המפוקחת על ידי איסור מונופול, איסור ריבית (ריבא) על שני סוגיה — ריבא אל-נסיה על חובות וריבא אל-פדל על ששת מוצרי הריבית שהם זהב, כסף, חיטה, שעורה, תמרים ומלח — איסור הונאה, אי ודאות (ע'רר), הימורים (מיסיר) ומרמה במכירות, וכן על ידי חקיקת חוזי פיתוח כגון מודארבה, מושאדקה, סלם, איסתצ'נאע וואקף צדק. הטקסטים הקוראניים והחדית'ים הנביאיים עיגנו איזון כלכלי זה בכלל חקיקתי קפדני:
«אללה התיר את המכחר הכשר המבוסס על הסכמה הדדית, ואסר באופן רשמי את הריבית, הע'רר וכן את הנטילה שלא כדין של רכוש הזולת»
הלווים יישמו מתודולוגיה זו בניהול השווקים ואוצר המדינה (בית אל-מאל); כך, עומר אבן אל-חטאב (יחוס אללה עליו) כונן את הדיוואנים ואת מערכת החסבה כדי לפקח על השווקים ולמנוע מונופולים, עות'מאן אבן עפאן תרם את באר רומה לטובת המוסלמים, והלווים עיגנו בפסיקותיהם הפיננסיות עיקרון פתגמי זה: «המוسלמים מחויבים לתנאיהם בחוזיהם הפיננסיים, למעט תנאי ההופך את האסור למותר או את המותר לאסור».
ארבעת האמאמים ייסדו את משפט העסקאות הפיננסיות בדיוק מוחלט: אבו חניפה הצטיין בארגון חוזי איסתצ'נאע, השליחות והחברות; מאליק פירט את כללי המכירות העתידיות ומניעת התחבולות הריביות; שאפיעי הסדיר את נוסחאות החוזים ויסודותיהם; ואחמד אבן חנבל הרחיב את חירות תנאי החוזה, כשהוא קובע בכלליו המשפטיים הגדולים עיקרון זה: «הרווח הולך יחד עם נטל הסיכון והתשואה עם הערבות, ואין רשות לנצל את מצוקתו של העני כדי להשתלט על רכושו ללא פיצוי הוגן».
בהשוואה לתלמוד במסכת נזיקין — הכוללת את שלושת המסכתות הגדולות בבא קמא, בבא מציעא ובבא בתרא — אנו מוצאים רגולציות פיננסיות מפורטות הנוגעות לחוזי מכר, ארבעת אבות נזיקין, זכויות פועלים ואיסור הפקעה מופרזת המכונה אונאה אם היא עולה על ששית מערכו המסחרי של הנכס. עם זאת, התלמוד מבדיל, בעניין איסור הריבית ומחיקת חובות בשנה השביעית (שנת שמיטה), בין האח באמונה לבין הנוכרי מן העמים האחרים. הדבר הביא את הרבי הלל לתכנן את המעשה המשפטי של פרוזבול כדי לאפשר את גביית החובות לאחר שנת השמיטה, בהתבסס על הפרשנות הרבנית הקובעת: «אסור להלוות בריבית לאחיך או להונות אותו ביותר מששית, והחובות בין אחים נמחקים בשנה השביעית». אף על פי כן, התלמוד מתעקש בו זמנית על איסור זיוף משקלות ומאזניים ועל חובת תשלום שכר הפועל לפני שקיעת החמה.
לעומת זאת, הבשורה התבוננה בעושר מבעד לפרספקטיבה סגפנית, כשהיא מזהירה מפני פיתוי השפע ושעבוד הלב האנושי בידי הכסף, תוך שהיא מטיפה לנדיבות אבסולוטית ולהלוואה לנזקקים ללא ציפייה לגמול או לריבית. הדבר הניח את היסודות לאיסור הריבית במשפט הקנוני במשך יותר מ-חמש עשרה מאות, כשהיא מכריזה על עיקרון בשורה מכריע זה: «איש אינו יכול לעבוד את אלוהים ואת ממון גם יחד; לכן הלוו לנזקקים מבלי לצפות לתוספת או לפיצוי». מכאן עולה שהאסלאם ידע לשלב בין האידיאל המוסרי שהטיפה לו הבשורה לבין הרגולציה המשפטית הקפדנית של החוזים, כשהוא מאוניברסלי את הצדק ואוסר את הריבית והמרמה לכלל האנושות, ללא הבחנה אתנית או דתית.
תגובות (0)
עדיין אין תגובות. היה הראשון להגיב!