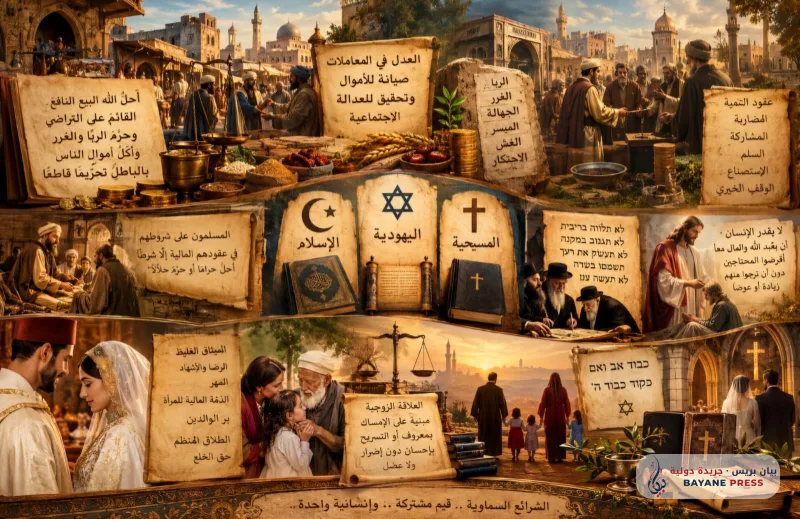
Les trois religions abrahamiques ne se sont pas limitées au domaine des rituels dévotionnels ; elles se sont étendues pour réguler les transactions financières et économiques, protégeant les biens contre la circulation illicite et instaurant la justice sociale entre toutes les classes de la société.
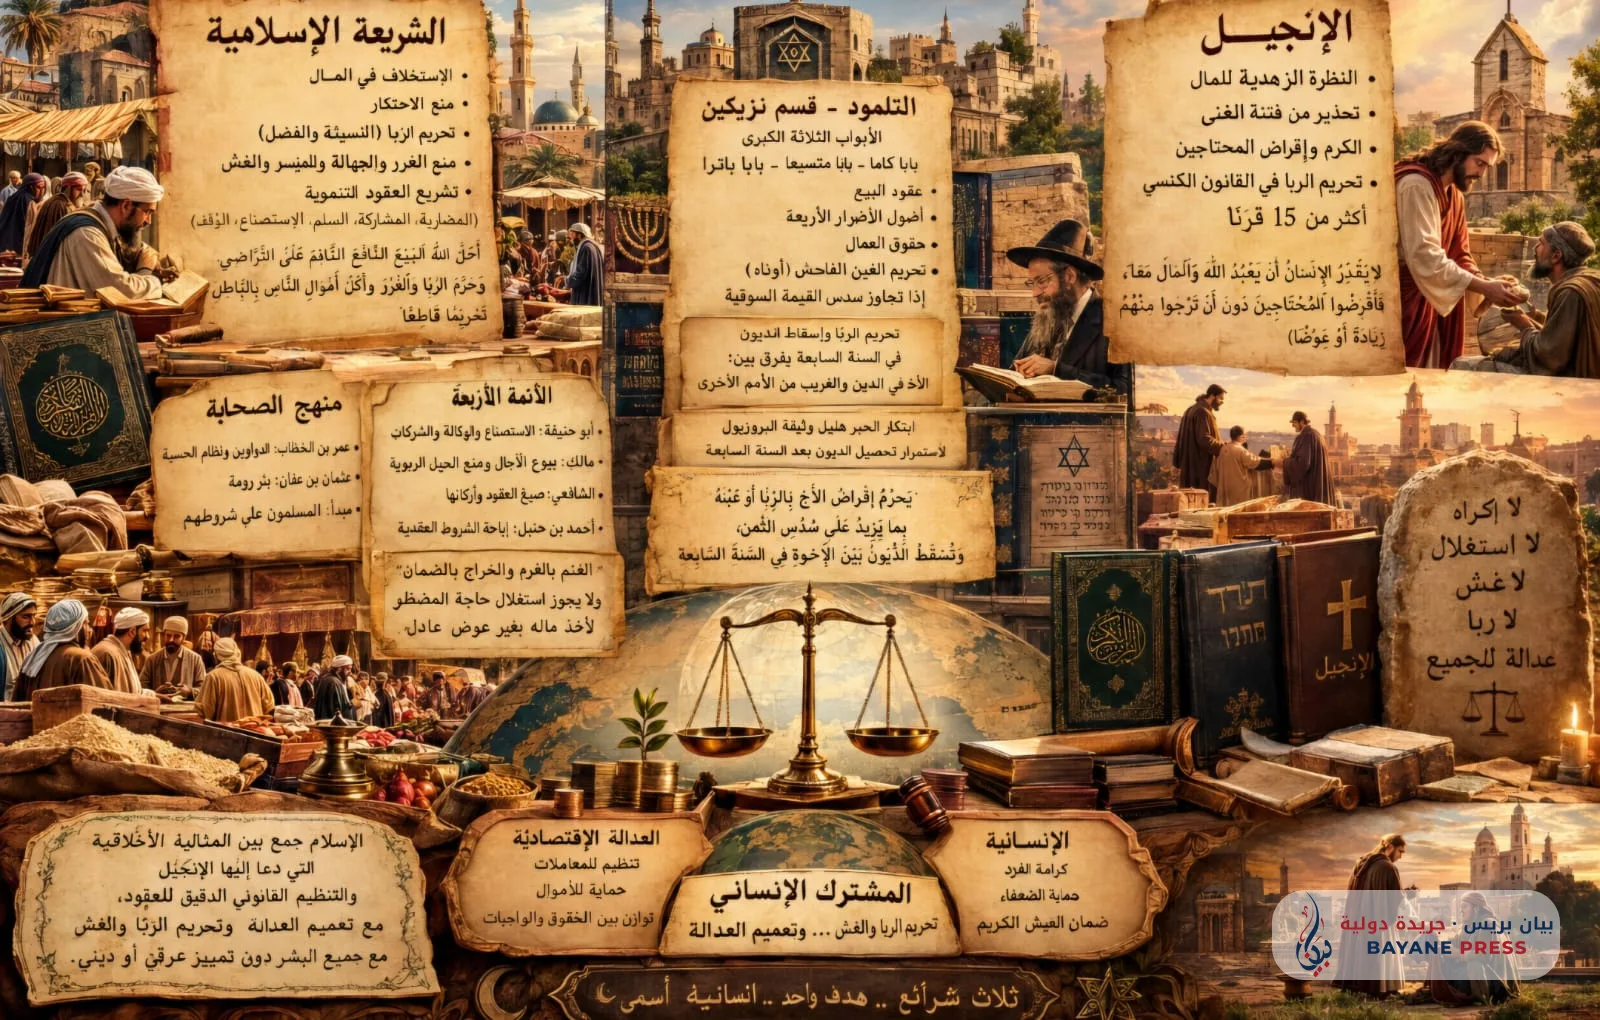
Dans la charia islamique, l'économie a été fondée sur le principe de l'intendance (istikhlaf) de la richesse et de la liberté de propriété légitime, encadrée par l'interdiction du monopole, la prohibition de l'usure (riba) sous ses deux formes — le riba al-nasi'ah sur les dettes et le riba al-fadl sur les six produits usuraires que sont l'or, l'argent, le blé, l'orge, les dattes et le sel —, l'interdiction de la fraude, de l'aléa (gharar), des jeux de hasard (maysir) et de la tromperie dans les ventes, ainsi que par la législation de contrats de développement tels que la mudaraba, la musharaka, le salam, l'istisna' et le waqf caritatif. Les textes coraniques et les hadiths prophétiques ont ancré cet équilibre économique dans une règle législative stricte :
« Dieu a permis la vente licite fondée sur le consentement mutuel, et a formellement interdit l'usure, le gharar ainsi que l'appropriation indue des biens d'autrui »
Les compagnons ont appliqué cette méthodologie dans la gestion des marchés et du Trésor public (Bayt al-Mal) ; ainsi, Omar ibn al-Khattab (que Dieu l'agrée) a institué les diwans et le système de la hisba pour superviser les marchés et prévenir les monopoles, Othmân ibn Affân a fait don du puits de Ruma au profit des musulmans, et les compagnons ont consacré dans leurs jugements financiers ce principe proverbial : « Les musulmans sont liés par leurs conditions dans leurs contrats financiers, à l'exception d'une condition qui rendrait licite l'illicite ou illicite le licite ».
Les quatre imams ont fondé la jurisprudence des transactions financières avec une précision absolue : Abou Hanifa s'est distingué dans l'organisation des contrats d'istisna', du mandat et des sociétés ; Malik a détaillé les règles des ventes à terme et la prévention des stratagèmes usuraires ; Chafii a réglementé les formules contractuelles et leurs piliers ; et Ahmad ibn Hanbal a élargi la liberté des clauses contractuelles, établissant dans ses grandes règles jurisprudentielles ce principe : « Le profit va de pair avec la charge du risque et le rendement avec la garantie, et il n'est pas permis d'exploiter la détresse du démuni pour s'emparer de son bien sans juste compensation ».
En comparaison avec le Talmud dans la section de Nezikin — qui comprend les trois grands traités Bava Kamma, Bava Metzia et Bava Batra —, nous trouvons des réglementations financières détaillées concernant les contrats de vente, les quatre types de dommages, les droits des travailleurs et l'interdiction de la surfacturation excessive appelée ona'ah si elle dépasse un sixième de la valeur marchande du bien. Cependant, le Talmud opère une distinction, en matière d'interdiction de l'usure et de remise des dettes lors de la septième année sabbatique, entre le frère dans la foi et l'étranger issu d'autres nations. Cela a conduit le rabbin Hillel à concevoir l'acte juridique du Prosbul afin de permettre le recouvrement des dettes après l'année sabbatique, s'appuyant sur l'interprétation rabbinique qui stipule : « Il est interdit de prêter à intérêt à son frère ou de le léser de plus d'un sixième, et les dettes entre frères sont remises la septième année ». Néanmoins, le Talmud insiste simultanément sur l'interdiction de falsifier les poids et balances et sur l'obligation de verser le salaire du travailleur avant le coucher du soleil.
À l'inverse, l'Évangile a envisagé la richesse à travers une perspective ascétique, mettant en garde contre la tentation de l'opulencia et l'asservissement du cœur humain par l'argent, tout en prônant une générosité absolue et le prêt aux nécessiteux sans espoir de récompense ni d'intérêt. Cela a jeté les bases de l'interdiction de l'usure dans le droit canonique pendant plus de quinze siècles, proclamant ce principe évangélisateur décisif : « Nul ne peut servir à la fois Dieu et Mamon ; prêtez donc aux nécessiteux sans en attendre ni surcroît ni compensation ». Il en ressort que l'islam a su allier l'idéal moral prôné par l'Évangile à la rigoureuse régulation juridique des contrats, universalisant la justice et interdisant l'usure et la fraude pour toute l'humanité, sans distinction ethnique ou religieuse.
Commentaires (0)
Aucun commentaire pour le moment. Soyez le premier à réagir !