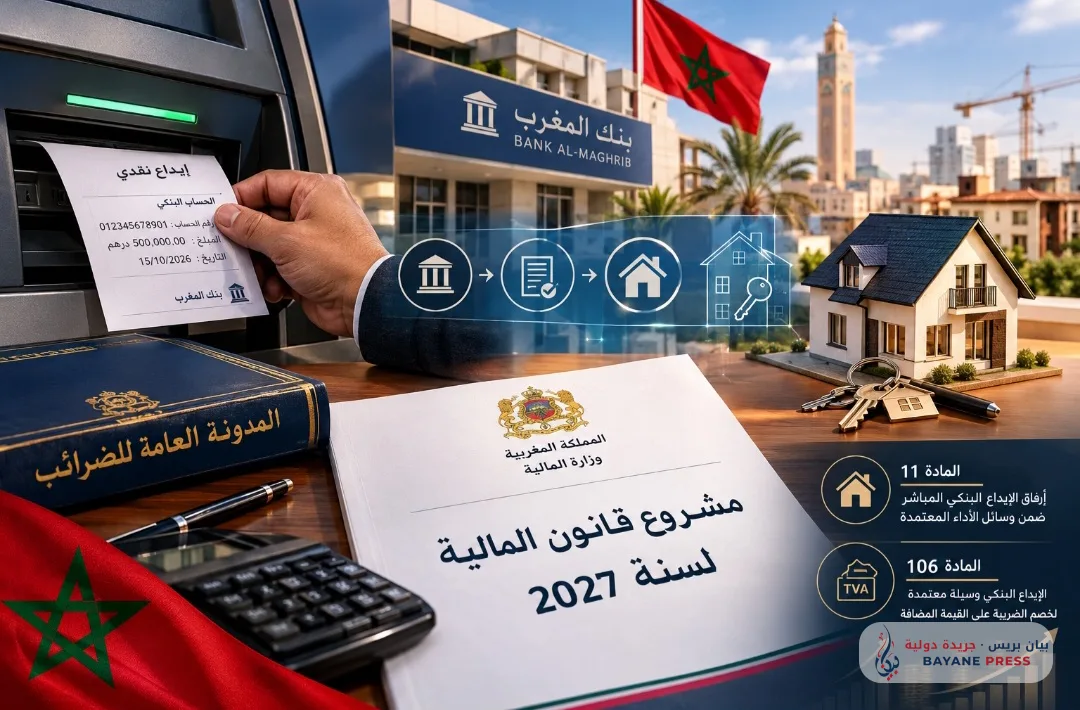
ينحو المغرب، ضمن تعديلات مشروع قانون المالية لسنة 2027، نحو توسيع قائمة وسائل الأداء المعتمدة ضريبياً عبر الاعتراف الصريح بالإيداعات البنكية المباشرة ضمن آليات تسوية المعاملات المالية.
ويهدف هذا التوجه، المتمثل في تعديل البند الثاني من المادة 11 من المدونة العامة للضرائب والمرتقب دخوله حيز التنفيذ مطلع يناير 2027، إلى تسوية الإشكالات العملية المرتبطة بإثبات أداء أثمان العقارات، خصوصاً العمليات التي تتم عبر إيداع الأموال نقداً بشكل مباشر في الحسابات البنكية للبائعين أو المنعشين العقاريين بدل التحويل البنكي بين الحسابات.
وقد أثارت هذه الطريقة سابقاً تساؤلات واستفسارات بين الموثقين والعدول والمهنيين حول مدى كفاية وصولات الإيداع المباشر لتفادي فرض واجبات التسجيل التكميلية بنسبة 2 في المائة على المعاملات المتجاوزة لـ300 ألف درهم.
ومن المنتظر أن يسهم هذا الاعتراف التشريعي في توضيح شروط إثبات الأداء وتعزيز الاعتماد على وثائق المؤسسات البنكية التي تتضمن بيانات الحساب والمبلغ وتاريخ العملية، مع التأكد الدائم من ارتباط الأداء الفعلي بالمعاملة المصرح بها وهوية الأطراف.
ومع ذلك، يبقى الأثر المباشر لهذا المستجد على رسوم التسجيل العقاري التكميلية مرتبطاً بالمقتضيات الخاصة بها، إذ إن قبول الإيداع لخصم المصاريف لا يعني بالضرورة الإعفاء التام من كافة الرسوم في كل المعاملات العقارية.
ولم تقتصر هذه التعديلات على المادة 11 وحدها، بل امتدت لتشمل المادة 106 المتعلقة بخصم الضريبة على القيمة المضافة، بحيث أصبح الإيداع البنكي وسيلة معتمدة تتيح للمقاولات تسوية فواتير ومشتريات ومصاريف الموردين ومقدمي الخدمات دون التعرض لرفض الخصم، بشرط استيفاء الشروط القانونية والمحاسباتية.
ومن شأن هذا المستجد تقليص المخاطر الجبائية أثناء عمليات المراقبة الضريبية وتخفيف الأعباء الإدارية عن الملزمين، بيد أن توضيح النطاق التطبيقي وعلاقته المباشرة برسوم التسجيل العقاري يظل أمراً ملزماً لتوحيد التأويلات، وضمان الأمن القانوني، والتمييز بدقة بين الإيداع النقدي المباشر والتحويل البنكي الخالص بين الحسابات.
التعليقات (0)
لا توجد تعليقات بعد. كن أول من يعلّق!