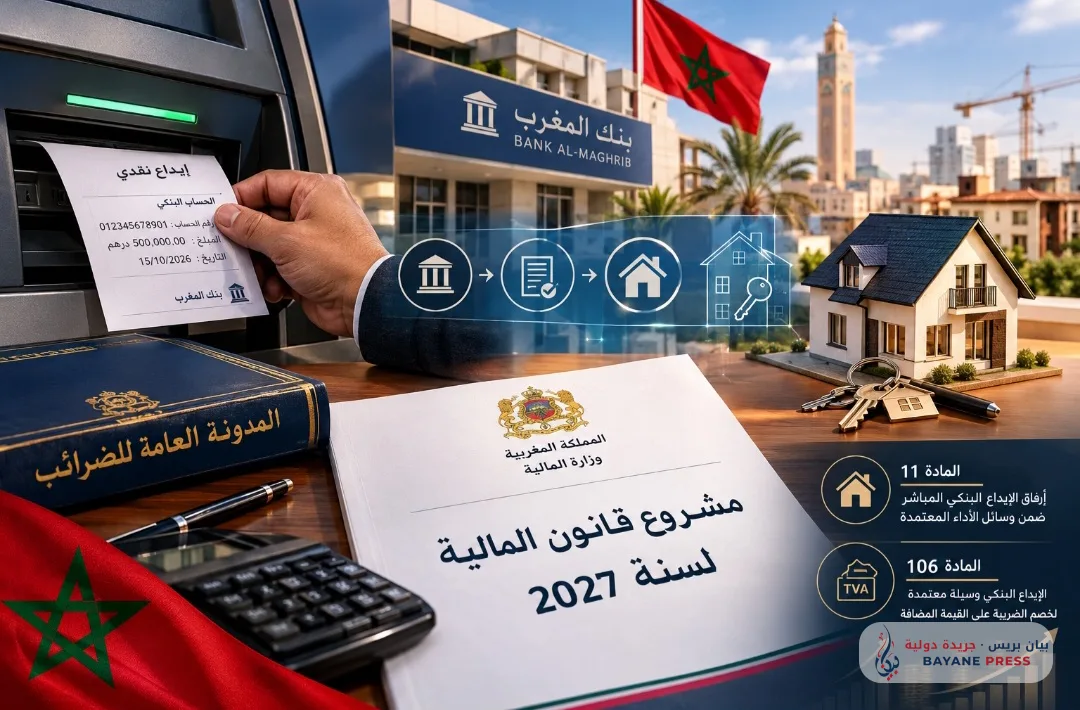
Le Maroc s'oriente, dans le cadre des amendements du projet de loi de finances pour l'année 2027, vers l'élargissement de la liste des moyens de paiement fiscalement agréés en reconnaissant explicitement les dépôts bancaires directs parmi les mécanismes de règlement des transactions financières.
Cette orientation, qui consiste à amender le deuxième alinéa de l'article 11 du Code général des impôts et dont l'entrée en vigueur est prévue pour début janvier 2027, vise à régler les problématiques pratiques liées à la justification du paiement des prix de l'immobilier, en particulier les opérations effectuées par dépôt d'espèces directement dans les comptes bancaires des vendeurs ou des promoteurs immobiliers au lieu d'un virement interbancaire.
Cette pratique avait auparavant suscité des interrogations et des questionnements parmi les notaires, les adouls et les professionnels quant à la suffisance des reçus de dépôt direct pour éviter l'imposition de droits d'enregistrement complémentaires au taux de 2 pour cent sur les transactions dépassant 300 mille dirhams.
Cette reconnaissance législative devrait contribuer à clarifier les conditions de justification du paiement et à renforcer le recours aux documents des institutions bancaires comportant les détails du compte, le montant et la date de l'opération, tout en s'assurant systématiquement du lien entre le paiement effectif, la transaction déclarée et l'identité des parties.
Cependant, l'impact direct de cette nouveauté sur les droits d'enregistrement immobilier complémentaires reste lié à leurs dispositions propres, dans la mesure où l'acceptation du dépôt pour la déduction des charges n'implique pas nécessairement une exonération totale de tous les droits pour l'ensemble des transactions immobilières.
Ces amendements ne se sont pas limités à l'article 11 seul, mais ont également englobé l'article 106 relatif à la déduction de la taxe sur la valeur ajoutée (TVA), de sorte que le dépôt bancaire devienne un moyen agréé permettant aux entreprises de régler les factures, achats et dépenses des fournisseurs et prestataires de services sans faire l'objet d'un refus de déduction, sous réserve de remplir les conditions légales et comptables.
Cette nouveauté est de nature à réduire les risques fiscaux lors des opérations de contrôle fiscal et à alléger les charges administratives pesant sur les assujettis. Néanmoins, la clarification du champ d'application et de son lien direct avec les droits d'enregistrement immobilier demeure impérative pour unifier les interprétations, garantir la sécurité juridique et distinguer avec précision entre le dépôt en espèces direct et le virement bancaire pur et simple entre comptes.
Commentaires (0)
Aucun commentaire pour le moment. Soyez le premier à réagir !