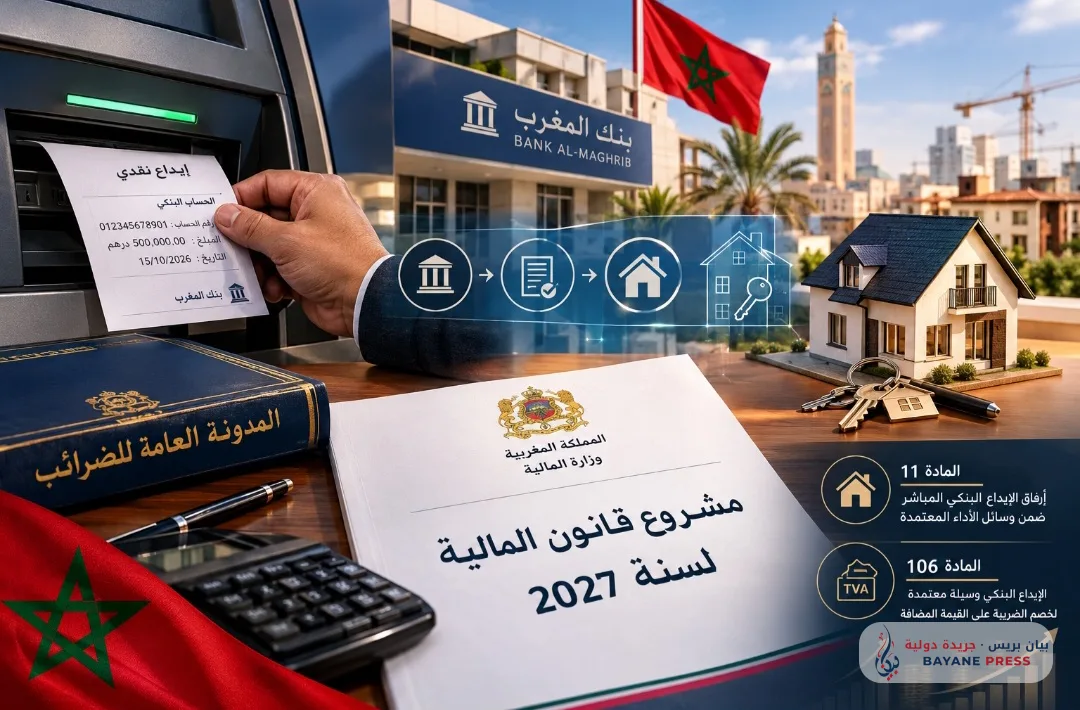
Marruecos se orienta, dentro de las modificaciones del proyecto de ley de presupuestos para 2027, hacia la ampliación de la lista de medios de pago aprobados fiscalmente mediante el reconocimiento explícito de los depósitos bancarios directos entre los mecanismos de liquidación de transacciones financieras.
Esta medida, que consiste en la modificación del segundo párrafo del artículo 11 del Código General de Impuestos y cuya entrada en vigor está prevista para principios de enero de 2027, tiene como objetivo resolver los problemas prácticos relacionados con la acreditación del pago de los precios de los bienes inmuebles, especialmente las operaciones realizadas mediante el depósito directo de efectivo en las cuentas bancarias de los vendedores o promotores inmobiliarios en lugar de la transferencia bancaria entre cuentas.
Este método había suscitado previamente dudas e interrogantes entre notarios, adules y profesionales sobre si los justificantes de depósito directo eran suficientes para evitar la imposición de tasas de registro complementarias del 2 por ciento en las transacciones que superen los 300 mil dirhams.
Se espera que este reconocimiento legislativo contribuya a aclarar las condiciones para demostrar el pago y a fomentar la confianza en los documentos de las instituciones bancarias que incluyan los datos de la cuenta, el importe y la fecha de la operación, garantizando siempre la vinculación del pago efectivo con la transacción declarada y la identidad de las partes.
No obstante, el impacto directo de esta novedad sobre los derechos de registro inmobiliario complementarios sigue estando vinculado a sus propias disposiciones, ya que la aceptación del depósito para la deducción de gastos no implica necesariamente una exención total de todas las tasas en todas las transacciones inmobiliarias.
Estas modificaciones no se han limitado al artículo 11 por sí solo, sino que se han extendido para incluir el artículo 106 relativo a la deducción del Impuesto sobre el Valor Añadido (IVA), de modo que el depósito bancario se convierte en un medio reconocido que permite a las empresas liquidar facturas, compras y gastos de proveedores y prestamistas de servicios sin sufrir el rechazo de la deducción, siempre que se cumplan las condiciones legales y contables.
Esta novedad debería reducir los riesgos fiscales durante las operaciones de inspección tributaria y aliviar las cargas administrativas de los contribuyentes; sin embargo, aclarar el ámbito de aplicación y su relación directa con las tasas de registro inmobiliario sigue siendo un asunto imperativo para unificar las interpretaciones, garantizar la seguridad jurídica y distinguir con precisión entre el depósito en efectivo directo y la transferencia bancaria estricta entre cuentas.
Comentarios (0)
Aún no hay comentarios. ¡Sea el primero en comentar!