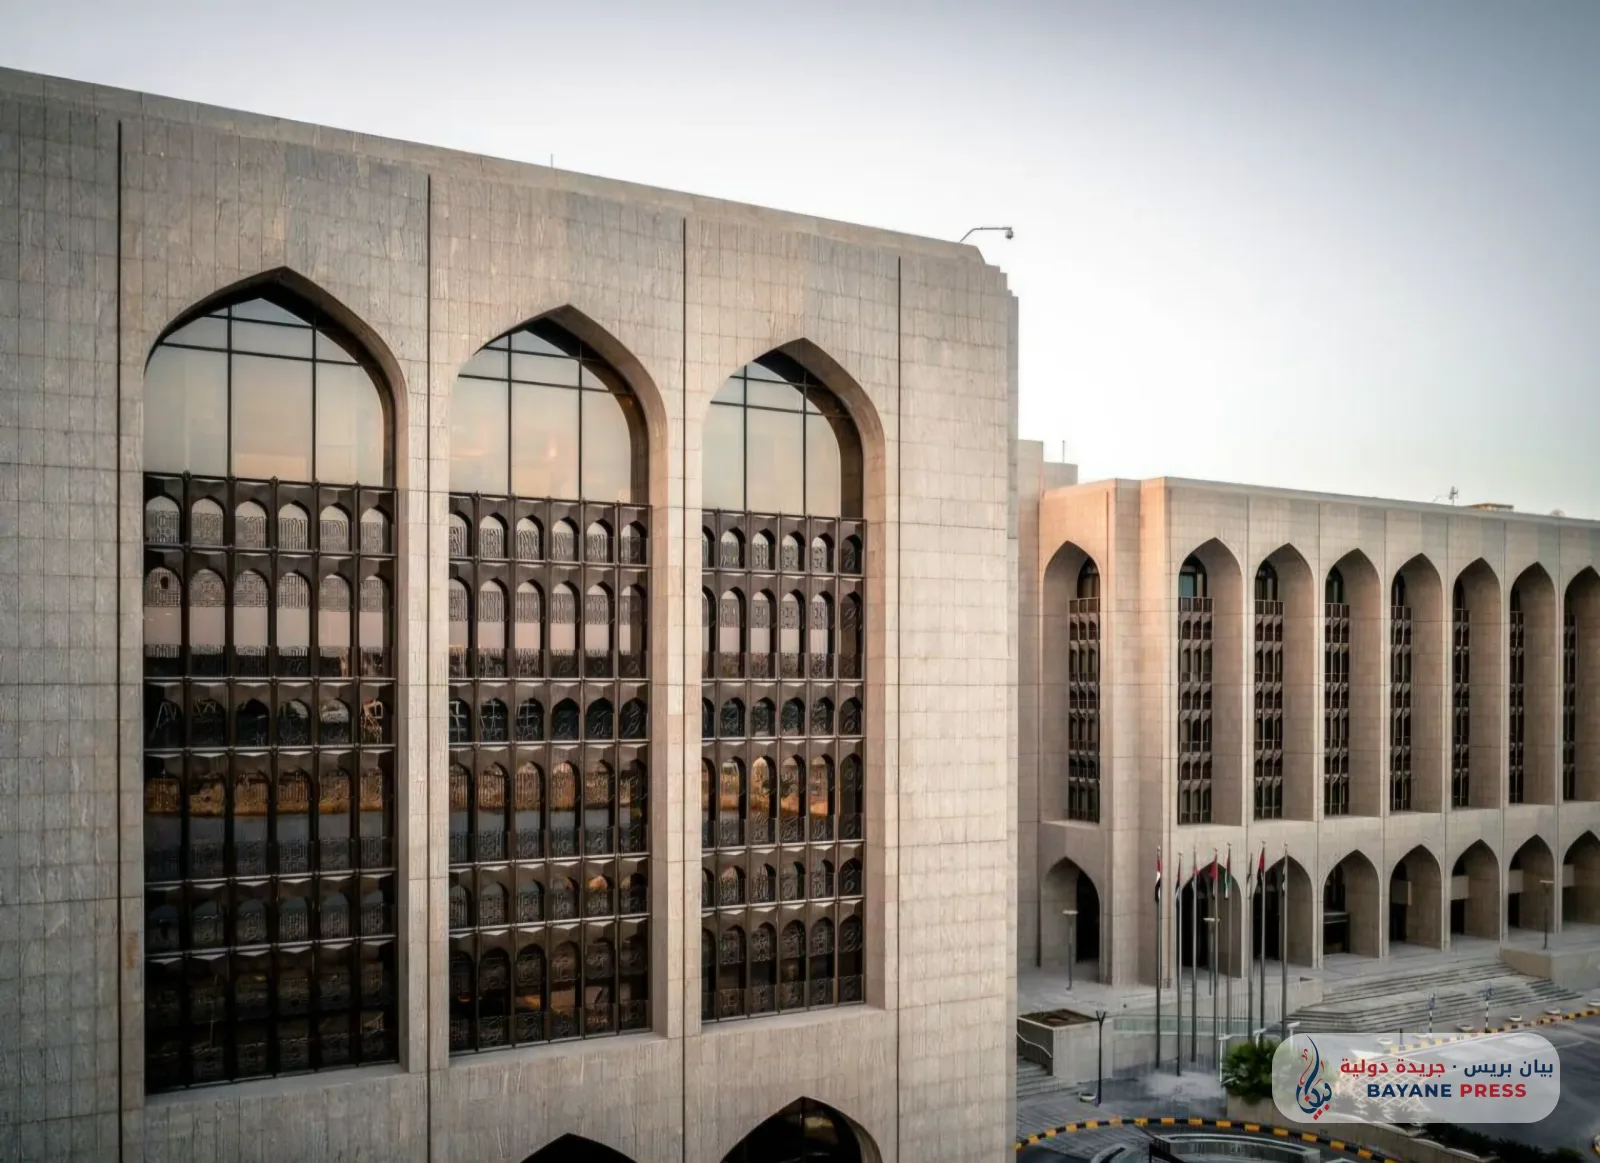
נתונים פיננסיים עדכניים שפורסמו על ידי הבנק המרכזי של איחוד האמירויות הערביות הראו שיפור ניכר באיכות תיקי האשראי של המגזר הבנקאי, לאחר ששיעור ההלוואות הלא-פעילות ירד ל-2.3 אחוזים בסוף הרבעון השלישי של שנת 2026, במדד המשקף את המשך יכולתם של הבנקים לנהל סיכונים במקביל להרחבת פעילות האשראי.
על פי הנתונים שפורסמו היום, יום ראשון ה-15 בנובמבר, שיעור ההלוואות הבעייתיות ירד בהשוואה ל-3.2 אחוזים במהלך הרבעון השלישי של שנת 2025, ו-4.7 אחוזים במהלך אותה תקופה בשנת 2024, לאחר שעמד על 6.8 אחוזים במהלך הרבעון השלישי של שנת 2022.
השיפור לא הוגבל רק לשיעור ההלוואות הבעייתיות, אלא כלל גם את הערך הכולל של ההלוואות הלא-פעילות, שירד לכ-73.25 מיליארד דירהם בסוף ספטמבר 2026, לעומת 84.27 מיליארד דירהם בסוף מרץ האחרון, ירידה של יותר מ-11 מיליארד דירהם בתוך שישה חודשים.
במקביל, סך האשראי הבנקאי רשם צמיחה שנתית של 17.3 אחוזים, והגיע ל-2.908 טריליון דירהם בסוף ספטמבר, עלייה של 5.5 אחוזים בהשוואה לסוף הרבעון השני. כמו כן, הנכסים הבנקאיים עלו לכ-5.815 טריליון דירהם, תוך השגת צמיחה שנתית של 11.8 אחוזים.
ברמת הביצועים הפיננסיים, נתוני המגזר הראו כי הרווח הנקי לאחר מס הגיע לכ-95.78 מיליארד דירהם בסוף הרבעון השלישי של השנה הנוכחית, לעומת 88.60 מיליארד דירהם בתקופה המקבילה בשנת 2025, בעוד שהרווח הנקי לפני מס רשם כ-110.34 מיליארד דירהם.
מדדי הסולבנטיות הפיננסית התחזקו עם עלייה בסך ההון הרגולטורי של הבנקים ליותר מ-701 מיליארד דירהם, כאשר יחס הלימות ההון לנכסים משוקללי סיכון התייצב על 17 אחוזים, ושיעור כיסוי הנזילות הגיע ל-134.6 אחוזים.
התפתחויות אלו מצביעות על כך שהרחבת מתן המימון לא לוותה בעלייה מקבילה בהלוואות הלא-סדירות, גורם חשוב בהערכת חוסנו של המגזר הבנקאי ויכולתו לעמוד בקצב הפעילות הכלכלית.
עם זאת, המשך השיפור יישאר תלוי בהתפתחות התנאים הכלכליים, שיעורי הריבית ואיכות האשראי, במיוחד לאור הקשר ההדוק בין הפעילות הבנקאית לבין שוקי הנדל"ן, ההשקעות והמסחר.
המדדים שפורסמו מאשרים כי הבנקים האמירתיים המשיכו לחזק את עמדותיהם הפיננסיות במהלך תשעת החודשים הראשונים של 2026, תוך שמירה על רמות חזקות של הון ונזילות, מה שתומך ביכולתם לממן פרויקטים ופעילויות כלכליות ולהתמודד עם תנודות אפשריות.
תגובות (0)
עדיין אין תגובות. היה הראשון להגיב!