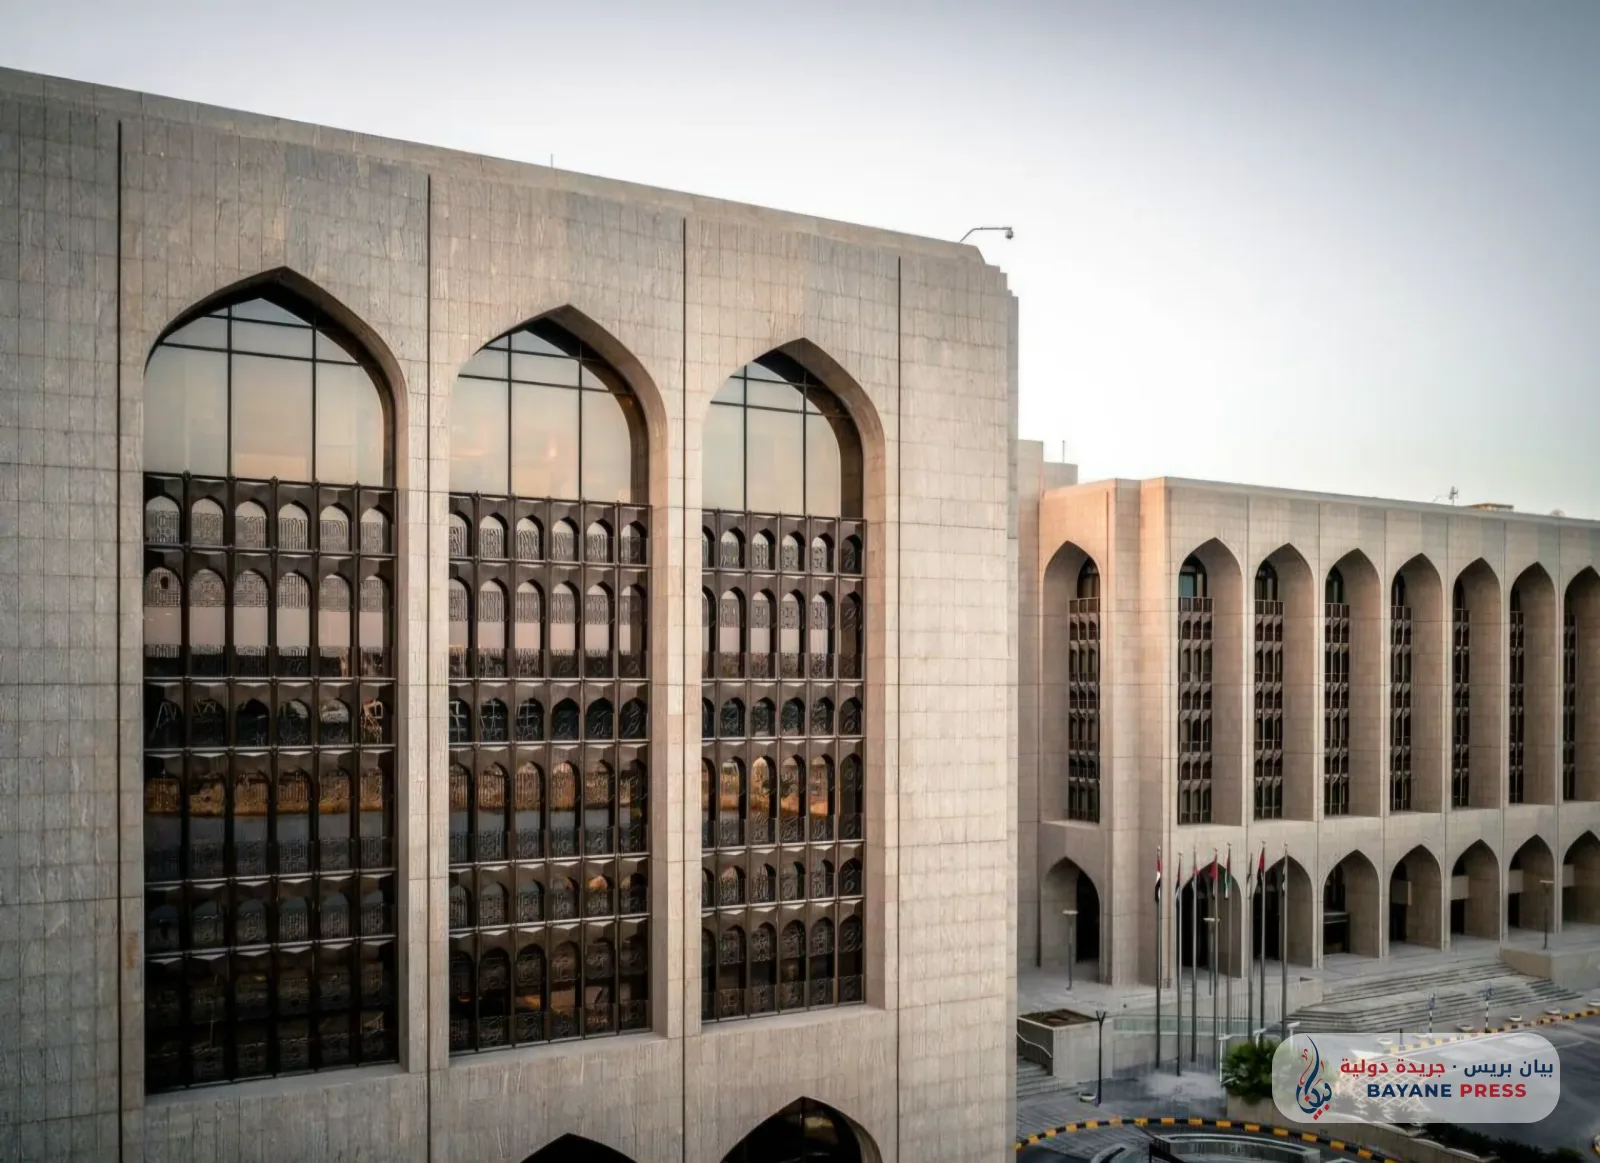
أظهرت بيانات مالية حديثة صادرة عن مصرف الإمارات العربية المتحدة المركزي تحسناً ملحوظاً في جودة المحافظ الائتمانية للقطاع المصرفي، بعدما تراجعت نسبة القروض غير العاملة إلى 2.3 في المائة بنهاية الربع الثالث من سنة 2026، في مؤشر يعكس استمرار قدرة البنوك على إدارة المخاطر بالتزامن مع توسع نشاط الإقراض.
ووفق المعطيات المنشورة اليوم الأحد 15 نونبر، انخفضت نسبة القروض المتعثرة مقارنة مع 3.2 في المائة خلال الربع الثالث من سنة 2025، و4.7 في المائة خلال الفترة نفسها من 2024، بعدما كانت تبلغ 6.8 في المائة خلال الربع الثالث من سنة 2022.
ولم يقتصر التحسن على نسبة التعثر، بل شمل القيمة الإجمالية للقروض غير العاملة، التي انخفضت إلى نحو 73.25 مليار درهم بنهاية شتنبر 2026، مقابل 84.27 مليار درهم بنهاية مارس الماضي، بتراجع يفوق 11 مليار درهم خلال ستة أشهر.
وفي المقابل، سجل إجمالي الائتمان المصرفي نمواً سنوياً بنسبة 17.3 في المائة، ليصل إلى 2.908 تريليون درهم بنهاية شتنبر، بزيادة قدرها 5.5 في المائة مقارنة بنهاية الربع الثاني. كما ارتفعت الأصول المصرفية إلى نحو 5.815 تريليونات درهم، محققة نمواً سنوياً بنسبة 11.8 في المائة.
وعلى مستوى الأداء المالي، أظهرت بيانات القطاع بلوغ صافي الدخل بعد الضرائب نحو 95.78 مليار درهم بنهاية الربع الثالث من السنة الجارية، مقابل 88.60 مليار درهم خلال الفترة المقابلة من 2025، فيما سجل صافي الدخل قبل الضرائب نحو 110.34 مليارات درهم.
وتعززت مؤشرات الملاءة المالية بارتفاع إجمالي رأس المال الرقابي للبنوك إلى أكثر من 701 مليار درهم، مع استقرار نسبة كفاية رأس المال إلى الأصول المرجحة بالمخاطر عند 17 في المائة، وبلوغ نسبة تغطية السيولة 134.6 في المائة.
وتشير هذه التطورات إلى أن التوسع في منح التمويلات لم يترافق مع ارتفاع مماثل في القروض غير المنتظمة، وهو عامل مهم في تقييم متانة القطاع المصرفي وقدرته على مواكبة النشاط الاقتصادي.
ومع ذلك، فإن استمرار التحسن سيظل مرتبطاً بتطور الظروف الاقتصادية وأسعار الفائدة وجودة الإقراض، خصوصاً في ظل الترابط بين النشاط المصرفي وأسواق العقارات والاستثمار والتجارة.
وتؤكد المؤشرات المنشورة أن البنوك الإماراتية واصلت تعزيز مراكزها المالية خلال الأشهر التسعة الأولى من 2026، مع الحفاظ على مستويات قوية من رأس المال والسيولة، وهو ما يدعم قدرتها على تمويل المشروعات والأنشطة الاقتصادية ومواجهة التقلبات المحتملة.
التعليقات (0)
لا توجد تعليقات بعد. كن أول من يعلّق!