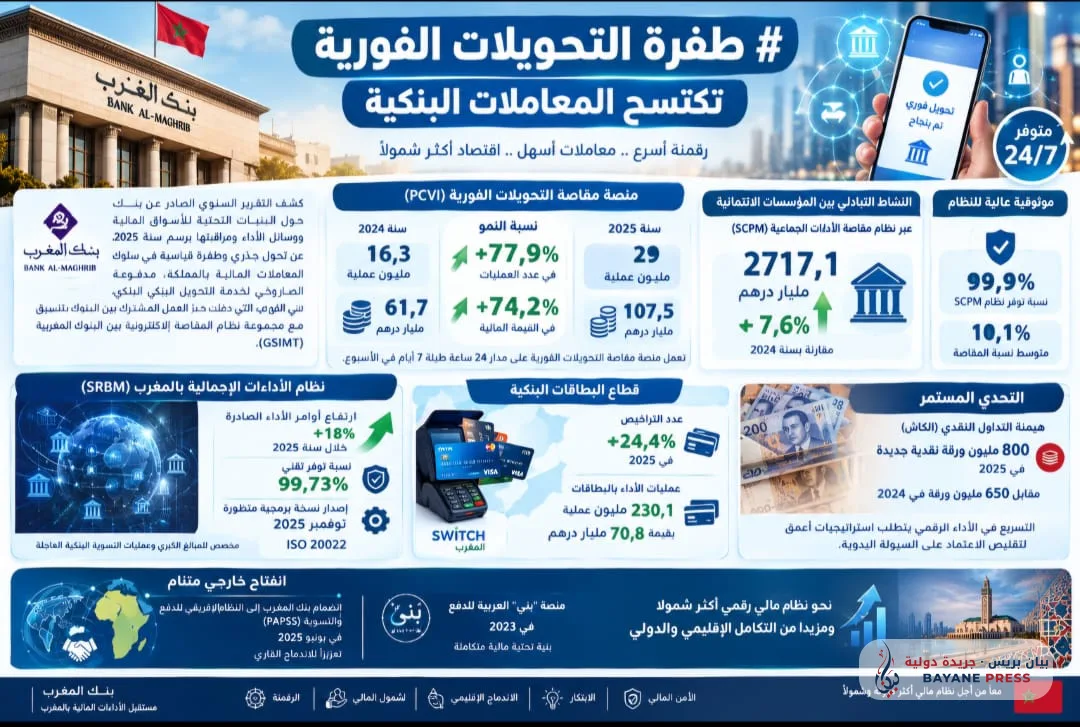
El informe anual publicado por Bank Al-Maghrib sobre las infraestructuras de los mercados financieros, los medios de pago y su supervisión para el año 2025 revela una transformación radical y un auge sin precedentes en el comportamiento de las transacciones financieras en el Reino, impulsado por el crecimiento meteórico del servicio de transferencias bancarias instantáneas, que entró en funcionamiento interbancario en coordinación con el Grupo del Sistema de Intercambio Electrónico Interbancario de Marruecos (GSIMT). Los datos oficiales documentados por el banco central muestran que la plataforma de compensación de transferencias instantáneas (PCVI) procesó alrededor de 29 millones de operaciones durante el año 2025, en comparación con los 16,3 millones de operaciones registrados en 2024, lo que supone un salto excepcional con una tasa de crecimiento del 77,9% (aproximadamente el 78%) en el volumen total de operaciones realizadas. Este impulso no se limitó únicamente a la densidad numérica, sino que se reflejó directamente en el valor financiero total, que alcanzó los 107.500 millones de dirhams en 2025, frente a los 61.700 millones de dirhams de 2024, con un incremento interanual del 74,2%, lo que refleja la expansión de la adopción de los pagos instantáneos por parte de particulares y profesionales las 24 horas del día, los 7 días de la semana.
Este estallido en el ritmo de las transferencias instantáneas ha ido acompañado de un crecimiento continuo en la actividad de intercambio total entre las instituciones de crédito en Marruecos, ya que el informe indicó que el valor total de los intercambios procesados a través del sistema de compensación de pagos colectivos (SCPM) ascendió a 2.717.100 millones de dirhams para el año 2025, registrando un aumento del 7,6% en comparación con los resultados de 2024. A nivel técnico y operativo, sometido a estrictas evaluaciones periódicas por parte de las autoridades de regulación financiera, el sistema de compensación de pagos colectivos mantuvo una fiabilidad muy alta con una tasa de disponibilidad del 99,9% durante todos los periodos de funcionamiento sin registrar ningún incidente técnico importante, mientras que la tasa media de compensación se situó en el 10,1%. Este rendimiento sobre el terreno se complementa con los avances en el Sistema de Pagos Brutos de Marruecos (SRBM), dedicado a grandes sumas y operaciones de liquidación bancaria urgente, que registró un aumento del 18% en las órdenes de pago emitidas por los participantes directos durante el año 2025, logrando una tasa de disponibilidad técnica cercana al 99,73% y respaldado por una versión de software avanzada lanzada por Bank Al-Maghrib en noviembre de 2025, totalmente compatible con la norma financiera internacional (ISO 20022).
Este salto digital se cruza con una dinámica paralela en el sector de las tarjetas bancarias, donde el sistema "Switch Maroc" procesó un aumento en el número de autorizaciones del 24,4% en 2025, alcanzando los 230,1 millones de operaciones de pago con tarjeta por un valor total aproximado de 70.800 millones de dirhams. A pesar de estos indicadores positivos y acelerados que apoyan la inclusión financiera y la modernización de las redes de pago nacionales, el informe de la autoridad monetaria sitúa estos logros frente a un desafío estructural persistente: la hegemonía del efectivo ("cash"). Bank Al-Maghrib emitió alrededor de 800 millones de nuevos billetes de banco solo durante el año 2025, frente a los 650 millones de billetes de 2024, lo que confirma que acelerar el ritmo de los pagos digitales todavía requiere estrategias más profundas para reducir la dependencia de la liquidez física. Esta dinámica interna se corona con una creciente apertura exterior del ecosistema financiero marroquí, reflejada en la adhesión de Bank Al-Maghrib en junio de 2025 al Sistema Panafricano de Pagos y Liquidación (PAPSS), impulsando la integración continental y coronando un proceso de conectividad regional que comenzó con la participación en la plataforma de pagos árabe "Buna" en 2023, sentando así las bases de una infraestructura financiera integrada que acompaña las transformaciones digitales nacionales e internacionales.
Comentarios (0)
Aún no hay comentarios. ¡Sea el primero en comentar!